围绕“4会计”开展的财务检查工作要点
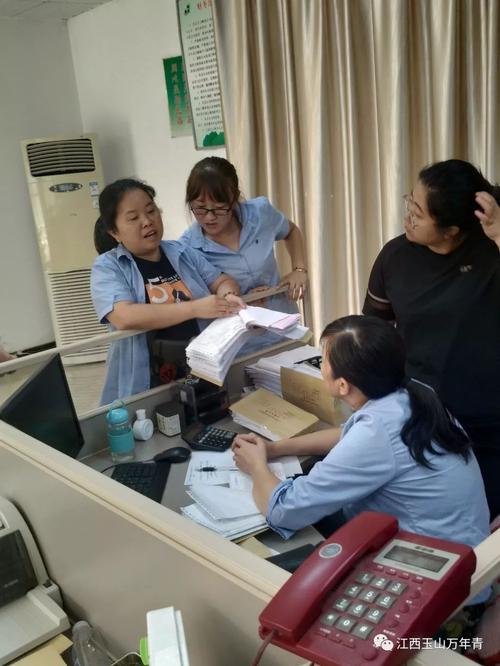
本次财务检查以“4会计”为核心主线展开,即围绕会计核算、会计监督、会计档案、会计人员四个维度组织实施检查,具体工作要点如下:
一、会计核算检查。重点核查原始凭证的真实性、完整性和合规性,检查记账凭证的编制依据是否充分、借贷科目使用是否准确;核对总账、明细账、日记账的登记与结转是否规范,账证、账实、账表是否相符;检查收入、成本费用、资产、负债及所有者权益的确认计量是否符合会计准则,期末结账与报表编制是否及时准确。
二、会计监督检查。重点检查单位内部会计控制制度是否健全并有效执行,不相容岗位是否分离,审批权限和流程是否明确;核查资金收付、票据管理、印章保管等关键环节的授权审批与复核情况;检查会计人员对经济业务真实性、合法性的审核把关是否到位,对发现的违规事项是否及时报告并纠正。
三、会计档案检查。重点检查会计凭证、账簿、财务报告及其他会计资料的整理、装订、编号、归档是否规范;检查档案保管条件是否符合防火、防潮、防虫等要求,借阅登记手续是否完备;核查电子会计资料备份与存储安全性,以及档案保管期限和销毁程序是否合规。
四、会计人员检查。重点检查会计岗位设置和人员配备是否符合规定,会计人员是否具备相应从业条件和继续教育记录;检查岗位交接手续是否完整,职责分工是否清晰;了解会计人员对财经法规和本单位财务制度的掌握执行情况,检查其职业操守和履职尽责情况。
本次检查坚持问题导向,采取查阅资料、账务核对、抽样测试、现场询问等方式进行。对检查中发现的问题,将建立整改台账,明确责任人和整改时限,实行销号管理,并举一反三完善相关制度流程,切实以检查促进会计基础工作规范化水平的提升。
如若转载,请注明出处:http://www.wuxiruixin.com/product/352.html
更新时间:2026-11-07 22:46:12


